N26 — Enamórate de tu banco

Capturas de pantalla
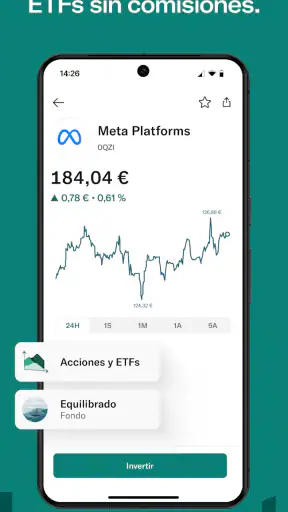
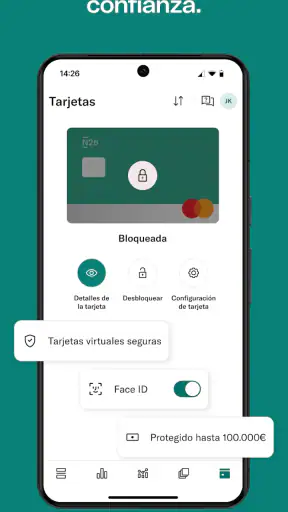
Detalles
- Valoración
- 7.93K reseñas
- Versión
- 4.58
- Desarrollador
- N26 AG
Análisis de Norviv
Cuando una aplicación bancaria promete simplificar el día a día, lo importante no es solo abrir una cuenta, sino saber qué ocurre cuando algo no sale a la primera. Después de probar N26 como herramienta de finanzas personales, mi impresión es bastante clara: tiene una experiencia moderna y ordenada, pero exige prestar atención durante la configuración y entender bien qué parte del proceso depende de la aplicación y cuál depende de otros factores. No es una app para mirar únicamente el saldo; está pensada para concentrar la gestión cotidiana del dinero en el móvil.
La desarrolla N26 AG y se distribuye gratis, con una clasificación PEGI 3. En la tienda aparece dentro de la categoría de finanzas, con una valoración media de 4,1 basada en alrededor de 162 mil valoraciones y más de 10 millones de instalaciones. Es una base de usuarios suficientemente amplia como para tomarla en serio, aunque esa popularidad no elimina las diferencias entre lo que necesita alguien que busca una cuenta principal y lo que espera una persona que solo quiere una herramienta auxiliar.
Lo que conviene revisar antes de empezar
El primer punto de fricción suele aparecer antes de usar cualquier función financiera: la creación y comprobación de la cuenta. En este tipo de aplicación, un nombre escrito de forma distinta al que aparece en la documentación, una imagen poco legible o una conexión inestable pueden convertir un proceso sencillo en una espera frustrante. Mi recomendación es empezar con buena luz, una conexión fiable y los datos personales preparados exactamente como figuran en la documentación correspondiente.
También conviene instalar la aplicación desde la tienda oficial y mantener el sistema del teléfono actualizado dentro de lo compatible. La versión actual indicada para N26 es la 4.58 y funciona desde Android 9. Esto no significa que cualquier problema sea una incompatibilidad: a veces el fallo está en una red que cambia entre Wi-Fi y datos móviles, en un modo de ahorro de batería demasiado agresivo o en una cámara que no enfoca bien los documentos.
Durante la puesta en marcha, yo evitaría hacer varios intentos apresurados si una comprobación se interrumpe. Repetir el mismo paso sin revisar la causa puede dejar más confusión que antes. Es mejor cerrar otras aplicaciones, comprobar que la cámara está limpia, retirar temporalmente accesorios que tapen el objetivo y volver a intentarlo con calma. En un teléfono antiguo, liberar espacio y reiniciar antes de comenzar también puede ayudar, aunque no convierte automáticamente un dispositivo no compatible en uno compatible.
Otro detalle práctico es decidir desde el principio para qué se quiere utilizar la cuenta. Si será la cuenta principal, merece la pena pensar cómo se trasladarán los ingresos, los pagos habituales y las suscripciones. Si solo se busca separar gastos de viajes, compras en internet o un presupuesto mensual, el criterio cambia. La mejor configuración es la que encaja con el uso real, no la que intenta sustituir de golpe toda la vida financiera.
Cuando la activación se queda atascada
La sensación de que la aplicación “no hace nada” puede tener varias causas. Una pantalla que tarda en avanzar puede estar relacionada con la conexión, con una comprobación pendiente o con una sesión que necesita reiniciarse. Antes de desinstalar, probaría estos pasos en orden: revisar la conexión, cerrar y abrir la aplicación, reiniciar el teléfono y comprobar si hay una actualización disponible. Si el problema aparece solo con una red concreta, cambiar temporalmente de Wi-Fi a datos móviles puede servir para identificar el origen.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
No recomiendo borrar la aplicación como primera reacción si todavía no se ha terminado la configuración. Al reinstalar, el usuario puede tener que repetir pasos y volver a autorizar el acceso. Además, borrar datos locales no resuelve un problema externo, como una información que no coincide o una incidencia temporal del servicio. En una app bancaria, la paciencia es más útil que encadenar intentos sin una pauta.
La seguridad del acceso también merece una revisión sencilla. Hay que conservar el método de desbloqueo que se haya configurado y evitar probar contraseñas al azar muchas veces. Si el teléfono ha cambiado recientemente, si se ha restaurado una copia o si se está usando un dispositivo distinto, el proceso puede requerir una nueva comprobación. En ese caso, conviene seguir las instrucciones que aparecen en pantalla y utilizar únicamente los canales de ayuda integrados o los oficiales de N26 AG.
Un flujo de uso que reduce errores
Una vez dentro, mi forma preferida de trabajar con N26 es separar la revisión rápida de las decisiones importantes. Primero miro los movimientos recientes y el saldo disponible. Después reviso los pagos pendientes o cualquier operación que no reconozca. Solo entonces organizo el presupuesto o preparo una transferencia. Este orden evita confundir el saldo visible con el dinero realmente libre para gastar.
Para alguien que cobra a final de mes, un flujo útil consiste en revisar la cuenta el día del ingreso, reservar mentalmente los recibos próximos y fijar un límite semanal para los gastos variables. La aplicación puede ser el centro de esa rutina, pero no sustituye el criterio del usuario: una cifra ordenada en pantalla no impide gastar dos veces el mismo dinero si no se tienen en cuenta los compromisos ya asumidos.
También recomiendo revisar las operaciones justo después de compras importantes, no solo al final del mes. Así es más fácil detectar un importe inesperado, una duplicación o un comercio que aparece con un nombre diferente al que se recuerda. Cuando una operación parece extraña, conviene guardar el contexto: fecha aproximada, comercio, importe y si se pagó en persona o por internet. Esa información hace mucho más clara cualquier consulta posterior.
Una ventaja concreta de gestionar las finanzas desde el móvil es poder convertir una revisión larga en varias comprobaciones breves. Sin embargo, esa comodidad puede jugar en contra si se consulta la app compulsivamente o se toma cada cambio como una alerta. Yo reservaría una revisión completa semanal y usaría las comprobaciones rápidas solo para confirmar movimientos relevantes. Es una forma práctica de aprovechar la aplicación sin convertirla en una fuente constante de preocupación.
Qué hacer si una operación no aparece como esperabas
Cuando un pago no se refleja inmediatamente, no asumiría de entrada que ha fallado. Hay operaciones que pueden tardar en mostrar su estado final, y el comercio puede haber realizado una autorización antes de completar el cargo. Lo prudente es comprobar el importe, esperar el tiempo razonable indicado por el propio comercio y evitar repetir el pago sin confirmar primero si el dinero se ha reservado o se ha cargado.
La misma cautela sirve para las transferencias. Antes de repetir una orden, revisaría los datos del destinatario, el importe y el estado que muestra la aplicación. Un error de escritura no se arregla reiniciando el teléfono, y una operación pendiente no necesariamente significa que haya que enviarla de nuevo. Si el estado no cambia o el importe no coincide, lo adecuado es recopilar los detalles y acudir al soporte oficial en lugar de improvisar con varias órdenes.
En el uso diario, el historial es más valioso de lo que parece. No solo sirve para comprobar cuánto se ha gastado; ayuda a distinguir un problema de visualización de un movimiento real. Si el saldo cambia pero el historial no se actualiza, si una operación aparece dos veces o si un comercio no resulta reconocible, una captura de pantalla puede ser útil para explicar el caso, siempre ocultando datos sensibles cuando se comparta con alguien.
Hay otro escenario frecuente: cambiar de teléfono. Antes de hacerlo, me aseguraría de conservar el acceso al correo y al número asociados, además de tener disponible el método de identificación necesario. No confiaría únicamente en que una copia de seguridad restaure una app bancaria como si fuera un juego o una aplicación de notas. Las aplicaciones financieras suelen tratar el dispositivo nuevo como un contexto que debe verificarse de nuevo, y anticiparse evita quedarse sin acceso en un momento inoportuno.
Cuándo el problema está fuera de N26
No todo fallo visible en la aplicación nace en ella. Un comercio puede tardar en confirmar una compra, una red móvil puede bloquear una conexión concreta y el sistema operativo puede cerrar una aplicación que permanece en segundo plano. También puede existir una diferencia entre el saldo disponible y el saldo que el usuario esperaba porque hay pagos recientes todavía en proceso.
Para distinguir las causas, yo haría una prueba sencilla: comprobar si otras aplicaciones tienen conexión, cambiar de red, observar si el problema afecta a una sola función o a todo el acceso y revisar la hora de la última actualización. Si solo falla una compra concreta, hablaría primero con el comercio. Si no se puede entrar en la cuenta, el problema es general o aparece un mensaje específico, conservaría ese mensaje y lo trasladaría al soporte de N26.
La seguridad requiere especial cuidado en los momentos de tensión. No compartiría códigos, contraseñas ni capturas completas por mensajes informales, y desconfiaría de cualquier contacto que presione para actuar deprisa. La aplicación puede centralizar la gestión bancaria, pero la protección del acceso también depende de hábitos básicos: usar un bloqueo de pantalla, evitar redes públicas para operaciones delicadas y no instalar versiones modificadas.
Este punto marca una diferencia importante frente a una cuenta bancaria tradicional gestionada principalmente en oficina. Con N26, el móvil es el centro de la relación y eso resulta cómodo para quien quiere resolverlo todo desde casa, pero puede ser menos tranquilizador para quien prefiere hablar cara a cara con un empleado cada vez que surge una incidencia. Si esa atención presencial es imprescindible para ti, una alternativa bancaria con sucursales puede encajar mejor.
Para quién tiene sentido y para quién no
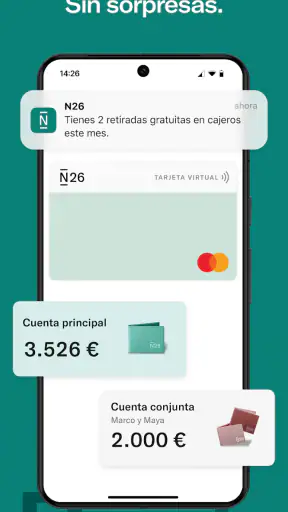
Yo veo esta aplicación especialmente adecuada para personas que quieren consultar y organizar sus finanzas sin depender de horarios de oficina. También puede resultar práctica para quien se muda, divide sus gastos personales de los familiares o quiere observar sus hábitos de consumo desde un único lugar. La experiencia móvil favorece las revisiones frecuentes y hace que una cuenta secundaria sea sencilla de vigilar.
En cambio, no la elegiría automáticamente como única opción para alguien que necesita una relación bancaria muy presencial, productos financieros complejos o un acompañamiento personal constante. Tampoco la recomendaría sin más a quien no se siente cómodo resolviendo verificaciones, cambios de dispositivo y consultas mediante canales digitales. La app es gratuita, pero “gratis” no significa que el usuario pueda ignorar la configuración, la seguridad o la planificación de sus pagos.
Frente a la aplicación de un banco tradicional, N26 suele resultar más directa para quien piensa en términos de móvil y quiere una interfaz centrada en las operaciones cotidianas. Frente a una app de presupuesto independiente, su ventaja está en trabajar cerca de la cuenta y de los movimientos reales, mientras que una herramienta especializada en presupuestos puede ofrecer una visión más amplia de varias entidades. La elección depende de si la prioridad es operar, analizar o combinar ambas cosas.
También hay una diferencia frente a guardar el dinero en una cuenta y revisar los movimientos solo una vez al mes. N26 invita a una relación más inmediata con los gastos. Eso puede mejorar la disciplina si se usa con un método, pero no garantiza mejores decisiones por sí solo. Mi consejo es aprovechar la visibilidad para establecer límites concretos y no confundir la cantidad de información con control financiero.
Mi valoración después de ponerla a prueba
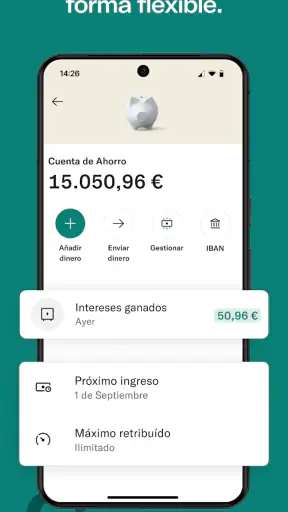
N26 es una aplicación de finanzas convincente para quien quiere llevar la gestión bancaria en el bolsillo y está dispuesto a completar con cuidado la configuración inicial. Su mayor fortaleza no está en una función aislada, sino en reunir la revisión de movimientos, el control de la cuenta y la organización cotidiana en una experiencia que se consulta con rapidez. Para mí, funciona mejor cuando forma parte de una rutina sencilla y no cuando se usa de manera improvisada cada vez que aparece una duda.
La versión 4.58 mantiene el producto dentro de una propuesta claramente móvil, y su larga presencia en la tienda, desde el 23 de enero de 2015, ayuda a explicar por qué ha reunido una comunidad tan amplia. Aun así, una cifra de instalaciones no garantiza que sea la cuenta ideal para todos. Lo decisivo es aceptar que algunas gestiones requieren verificaciones, que ciertos estados dependen de comercios o redes externas y que el usuario debe conservar el control de sus credenciales.
Mi recomendación final es concreta: si buscas una cuenta digital gratuita para revisar tus finanzas con frecuencia, valoras hacer las gestiones desde el teléfono y puedes resolver pequeños pasos de configuración sin asistencia presencial, N26 merece una oportunidad. Si necesitas una sucursal, asesoramiento cercano o una solución que reúna varias entidades con análisis financiero avanzado, miraría primero otras opciones.
La usaría como cuenta principal solo después de probar durante un tiempo los pagos habituales, las transferencias y el acceso desde el dispositivo que realmente utilizo. Como cuenta complementaria, el periodo de adaptación puede ser más sencillo. En ambos casos, la clave es no esperar que una interfaz ordenada arregle por sí sola los problemas de planificación: la aplicación facilita ver y actuar, pero las mejores decisiones siguen dependiendo de cómo organizas tu dinero.
En resumen, N26 me parece una alternativa sólida para una gestión bancaria digital, con una experiencia accesible y suficiente recorrido para atraer a muchos usuarios. Sus puntos débiles aparecen sobre todo cuando la activación se atasca, cuando se cambia de teléfono o cuando se espera que una operación externa se resuelva instantáneamente. Si se conocen esas situaciones y se actúa con método, la app puede convertirse en una herramienta diaria realmente cómoda, sin vender la falsa idea de que las finanzas dejan de requerir atención.
Preguntas frecuentes
01¿Qué es N26 y para quién está pensada esta aplicación bancaria?
N26 es un banco digital que permite gestionar una cuenta corriente directamente desde el móvil, sin necesidad de acudir a una oficina. La aplicación está orientada a personas que buscan abrir una cuenta de forma sencilla, controlar sus gastos en tiempo real, realizar transferencias y utilizar una tarjeta asociada. Antes de registrarte, conviene comprobar que el servicio está disponible en tu país y revisar las condiciones aplicables a tu perfil.
02¿Cómo se abre una cuenta en N26 y qué documentos son necesarios?
El proceso de registro se realiza desde la aplicación y normalmente requiere proporcionar datos personales, una dirección válida y un documento oficial de identidad. También tendrás que completar una verificación de identidad mediante fotografías o una videollamada, según el caso. Durante la revisión, es importante que la información introducida coincida con tus documentos y que cumplas los requisitos de edad y residencia establecidos por N26.
03¿N26 es gratis o cobra comisiones por utilizar sus servicios?
N26 ofrece distintos planes, incluido uno gratuito y opciones de pago con prestaciones adicionales. Las comisiones dependen del tipo de cuenta y de operaciones concretas, como retiradas de efectivo, uso de la tarjeta en determinadas situaciones o servicios internacionales. Antes de descargarla y contratarla, recomendamos consultar la tabla de precios vigente, ya que las condiciones pueden variar según el país y el plan elegido.
04¿Qué funciones de seguridad incluye la aplicación N26?
La aplicación incorpora herramientas para proteger la cuenta, como inicio de sesión seguro, confirmación de operaciones, notificaciones instantáneas y posibilidad de bloquear o desbloquear la tarjeta desde el móvil. También permite controlar determinadas configuraciones de uso y detectar rápidamente movimientos desconocidos. Aun así, la seguridad depende en parte del usuario: es fundamental proteger el teléfono, utilizar una contraseña segura y no compartir códigos de acceso.
05¿Puedo utilizar N26 para pagar, retirar efectivo y hacer transferencias en el extranjero?
Sí, N26 está diseñada para facilitar pagos con tarjeta, transferencias y operaciones durante viajes, aunque las condiciones dependen del plan contratado y del país donde se utilice. Los pagos en comercios pueden resultar prácticos gracias a las notificaciones inmediatas, mientras que las retiradas de efectivo pueden estar sujetas a límites o comisiones. Conviene revisar los tipos de cambio, límites y tarifas internacionales antes de viajar.


